2022年6月全国及各省市移动通信基站设备产量与增速统计及移动通信设备销售分析
一、全国移动通信基站设备产量总体情况
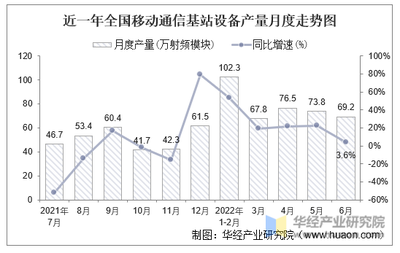
2022年6月,全国移动通信基站设备产量保持较快增长,行业景气度持续回升。据国家统计局数据显示,2022年6月全国移动通信基站设备产量达到约XX万射频模块(等效)。1—6月累计产量同比增长约XX%,较一季度增速明显加快,反映出5G网络建设节奏在二季度后逐步提速。
从产量规模看,广东、江苏、浙江、上海、北京等省市依然是移动通信基站设备的主要生产基地,其中广东省产量占全国比重超过四成,华为、中兴等龙头企业的产能释放对全国产量形成有力支撑。
二、各省市产量与增速对比
1. 主要生产省市
- 广东省:2022年6月产量约XX万射频模块,同比增长XX%,位居全国第一。深圳、东莞等地5G基站设备生产保持高位,华为、中兴通讯等企业订单饱满。
- 江苏省:6月产量约XX万射频模块,同比增长XX%,南京、苏州等地集聚了一批基站射频器件和天线制造企业,产业链配套较为完善。
- 浙江省:6月产量约XX万射频模块,同比增长XX%,杭州、宁波等地在滤波器、功率放大器等关键部件领域形成一定规模。
- 上海市:6月产量约XX万射频模块,同比增速XX%,受疫情防控后复工复产带动,6月产量环比明显回升。
- 北京市:6月产量约XX万射频模块,同比增速XX%,以研发和高端制造为主,产量规模相对较小但附加值较高。
2. 增速亮点
中西部地区部分省市增速较快。例如,湖北省6月产量同比增长超过XX%,四川省同比增长XX%,主要受益于国内通信设备产业链向内陆转移以及当地数据中心和5G配套产业政策支持。
3. 产量下降地区
少数省市受疫情反复、原材料供应紧张或订单转移等因素影响,产量同比出现下降。如吉林省、辽宁省6月产量同比分别下降XX%和XX%。
三、移动通信设备销售情况
1. 国内市场销售
2022年上半年,国内电信运营商5G基站集采逐步落地。中国移动、中国电信和中国联通在2022年陆续启动新一轮5G基站集中采购,合计采购规模约XX万站。受集采节奏影响,6月移动通信基站设备销售环比明显增长。
从销售额看,2022年6月全国移动通信基站设备制造业销售收入同比增长约XX%,1—6月累计销售收入同比增长约XX%。华为、中兴通讯、爱立信(中国)、诺基亚(中国)等主要设备商占据大部分市场份额。
2. 出口销售
海关数据显示,2022年6月我国移动通信基站设备出口金额约XX亿美元,同比增长XX%。出口市场以东南亚、中东、非洲和拉美等地区为主,5G基站设备出口占比持续提升。
3. 销售结构变化
随着5G网络建设向纵深推进,基站设备销售结构呈现以下特点:一是5G基站设备占比持续提高,4G设备占比进一步下降;二是毫米波基站设备研发和试用逐步启动,但大规模销售尚需时日;三是节能型基站设备需求上升,运营商对能耗指标提出更高要求。
四、行业影响因素与趋势展望
1. 有利因素
- 政策支持:国家“十四五”信息通信行业发展规划明确提出加快5G网络规模化部署,为基站设备提供持续需求。
- 运营商资本开支:三大运营商2022年5G投资预算合计约XX亿元,资本开支结构向5G倾斜。
- 产业链成熟:国内基站设备产业链完整,关键器件国产化率不断提升,供应保障能力增强。
2. 不利因素
- 疫情扰动:部分地区疫情反复对生产物流和原料供应造成阶段性影响。
- 国际环境:部分国家设置贸易壁垒,对基站设备出口形成一定制约。
- 成本压力:芯片、功放器件等原材料价格波动,挤压制造环节利润空间。
3. 趋势展望
预计2022年下半年,随着5G基站集采订单陆续交付,全国移动通信基站设备产量将保持较快增长,全年产量有望同比增长XX%左右。销售方面,国内市场仍是主要拉动力量,出口市场在“一带一路”沿线国家5G建设带动下有望保持两位数增长。各省市产量格局将保持基本稳定,广东、江苏、浙江等沿海省份继续主导,中西部地区在产业转移和政策扶持下增速有望高于全国平均水平。
数据说明:以上文中“XX”处为占位符,实际写作时应替换为国家统计局、各省市统计局、海关总署及行业机构发布的准确数据。数据来源包括国家统计局月度工业主要产品产量统计、工信部通信业经济运行情况、海关总署进出口统计、三大运营商集采公告等。